
研究摘要
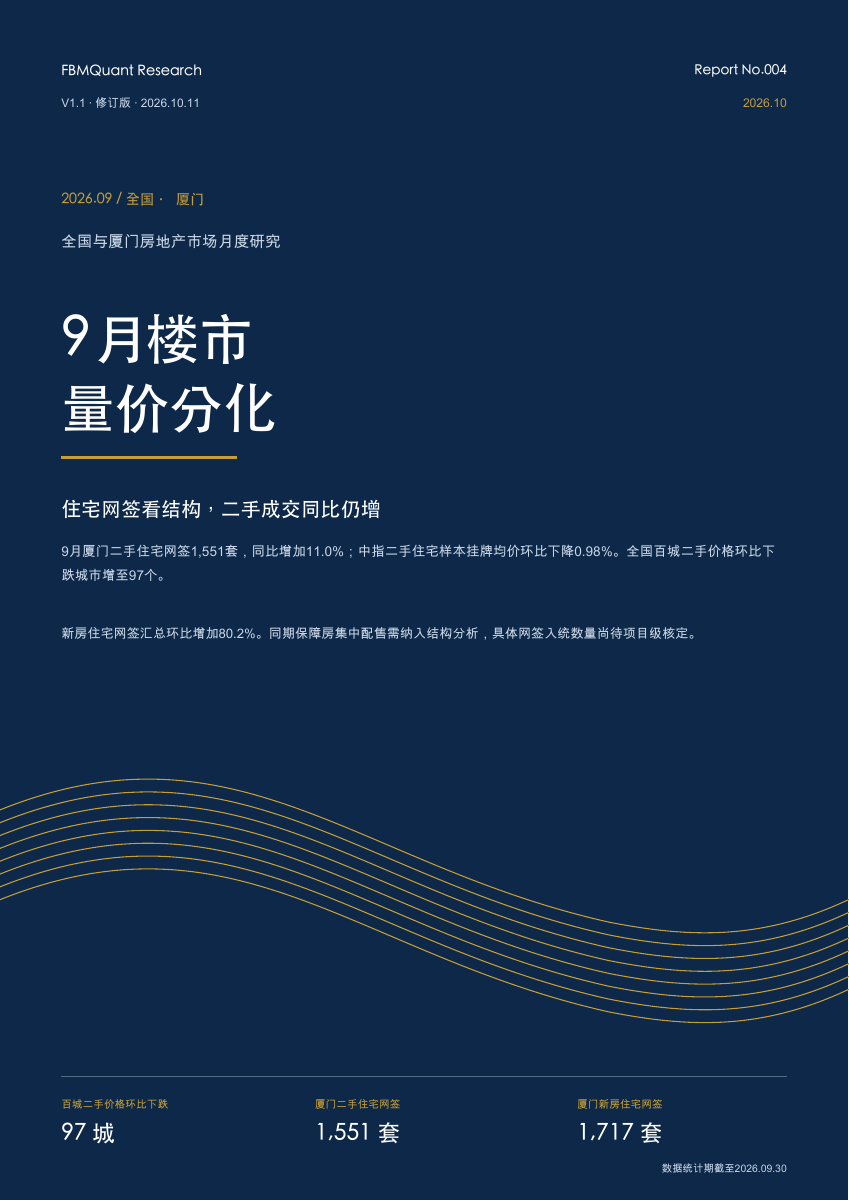
9月厦门二手住宅网签1,551套,同比增加11.0%、环比减少15.8%;新房住宅网签汇总1,717套,环比增加80.2%,需结合保障房批次配售分析成交结构,实际入统数量待核。厦门二手住宅样本挂牌均价环比下降0.98%。
- 01
二手住宅同比增加、环比减少
9月二手住宅网签1,551套,同比增加11.0%,环比减少15.8%;1—9月累计18,590套,同比增加19.1%。
- 02
住宅网签总量上升,需区分住房性质
9月住宅网签汇总1,717套,环比增加80.2%;同期珩边519套配售房开展集中配售,实际网签入统数量待核,不直接扣减,也不将总量增幅归因于政策。月末新房在售住宅库存22,406套。
- 03
百城二手价格下跌城市增至97个
中指百城二手住宅样本均价环比下降0.60%;厦门样本挂牌均价38,242元/㎡,环比下降0.98%、同比下降10.48%。
- 04
9月实际成交落入两版预测区间
8月公开研报与官网9月预测参考值分别为1,556套、1,580套,与实际相差5套、29套;本期10月基准情景为1,350—1,520套,参考值1,440套。
国家统计局最新数据
截至 2026-10-19 的正式发布。全国数据与厦门本地数据分别观察;月度研报以 PDF 标注的版本和截止日为准。
房地产市场查看指标与来源
供给与购买力查看指标与来源
经济与居民收入查看指标与来源
价格与景气查看指标与来源
商品房销售与待售面积包含住宅及非住宅,不等同于住宅成交套数。全国二手房网签面积为国家统计局发布页引用的住房城乡建设部数据。
施工、新开工与竣工面积包含住宅及非住宅;实际收入与消费支出增速已扣除价格因素。全国指标不代表厦门本地变化。
各指标更新节奏不同,以卡片统计期为准。失业率与产能利用率为水平值,并非同比增速;PMI以50为荣枯分界线。
查看70城房价与厦门单城走势 →历史研报
仅收录已完成来源、数据截止时间和公开发布版的自有研究。
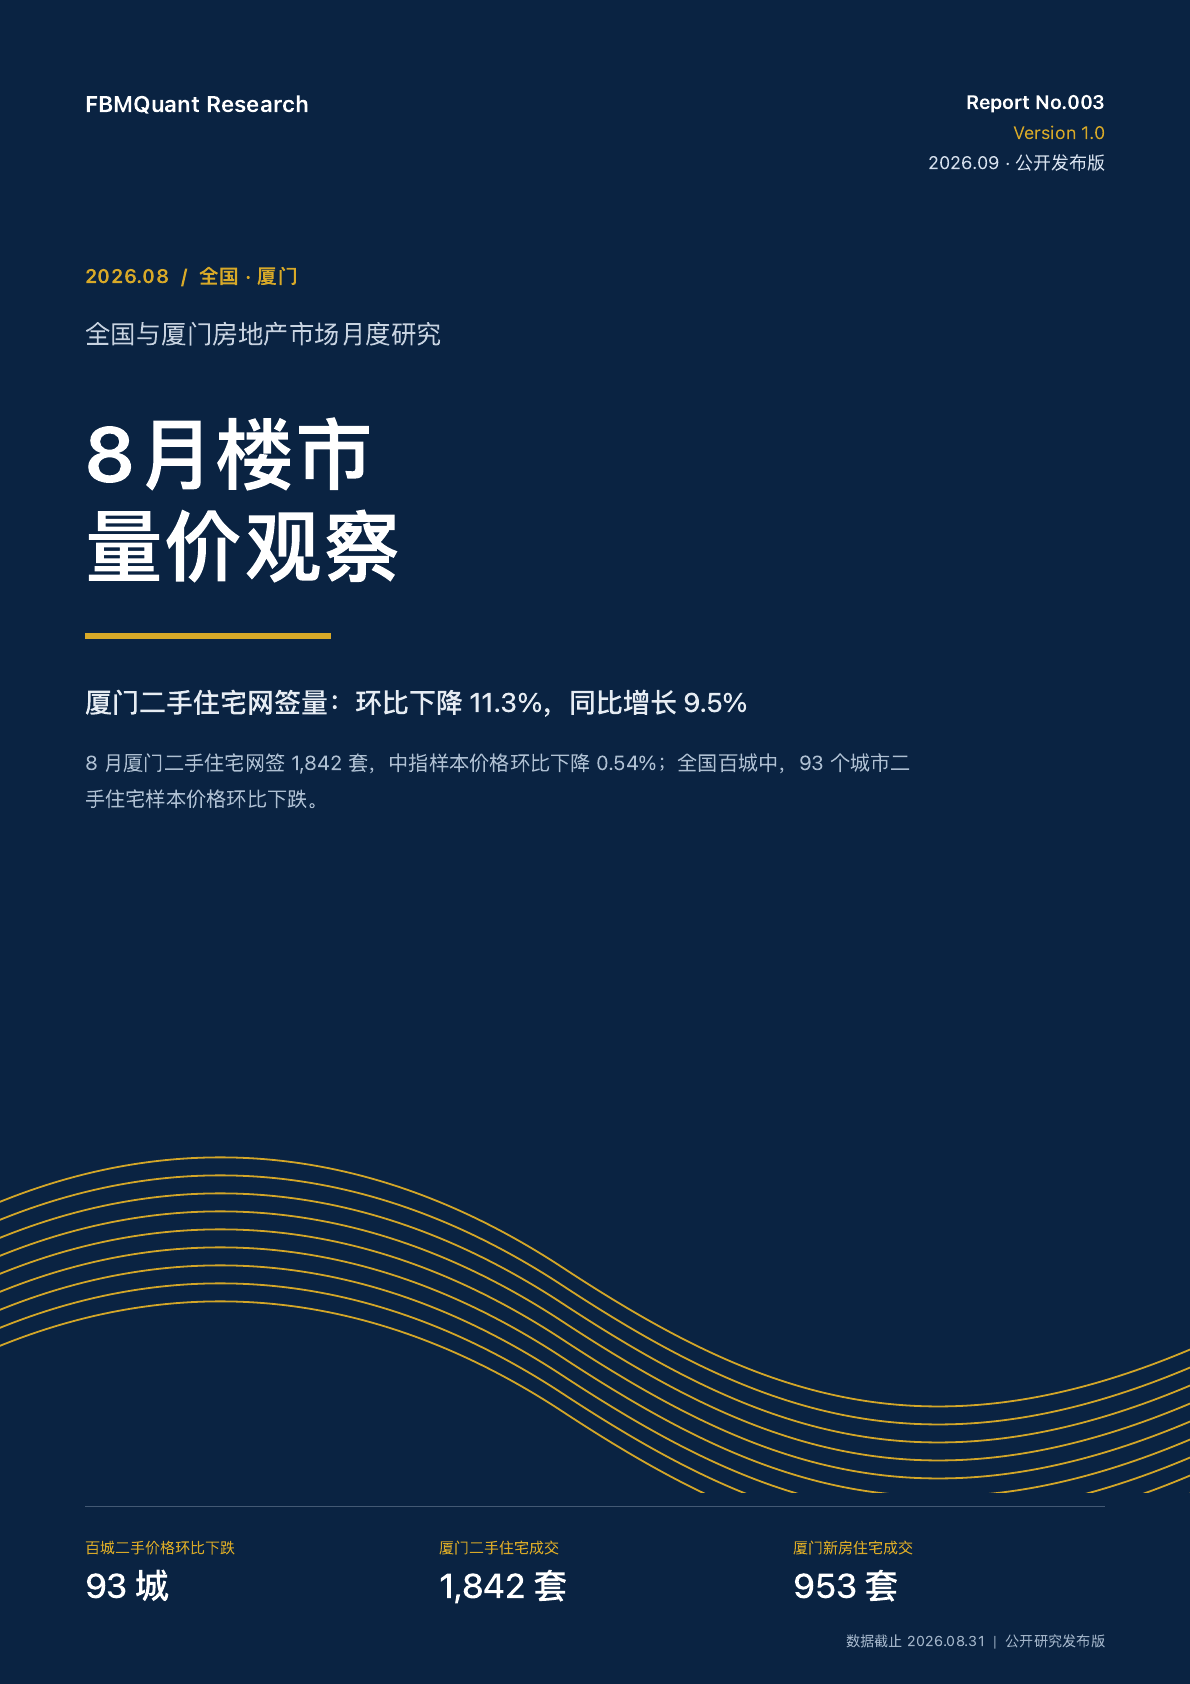
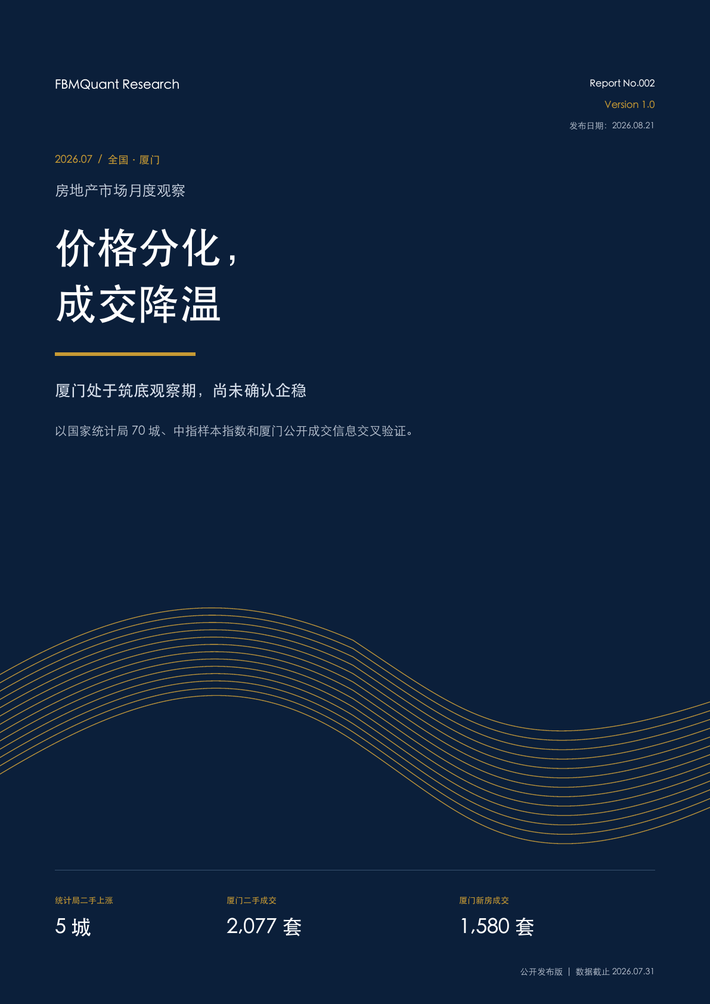
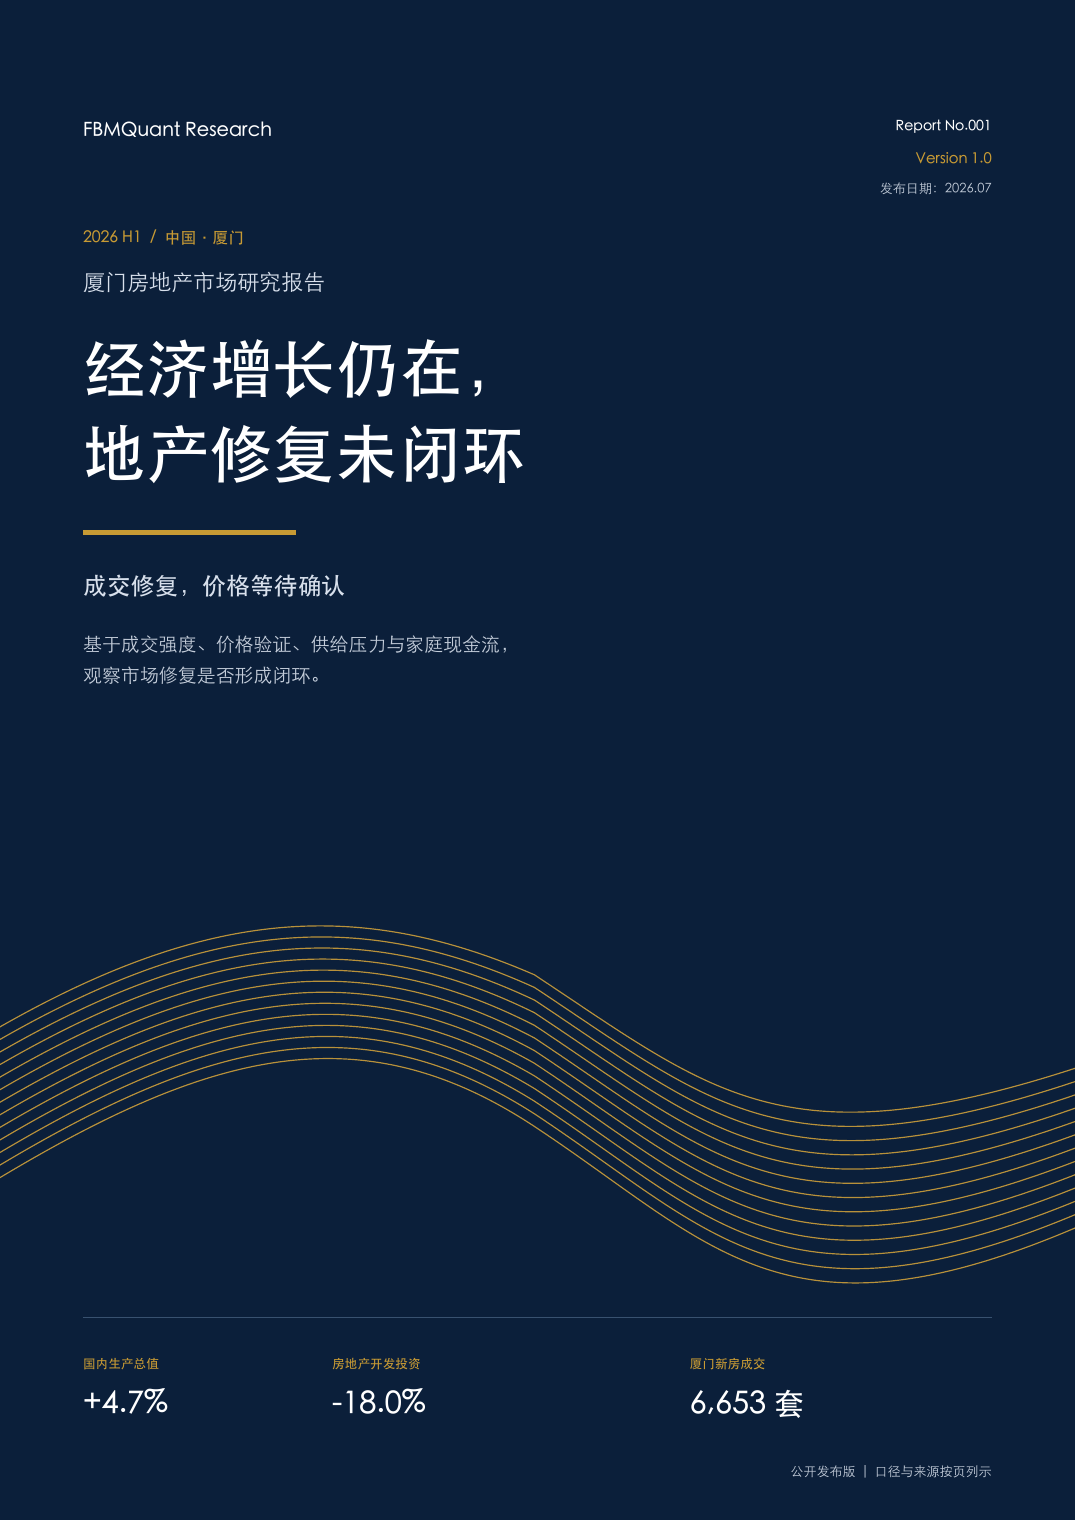
价格指数研究库
百城月报与国家统计局70城采用不同样本和口径,分别呈现,不合并计算。
跨国住房周期追踪
以日本、美国历史路径为参照,按统一披露规则呈现中国住房周期的阶段观察与情景研究框架。
机构地产研究档案
把分散的地产研报整理为可检索、可追踪、可复核的机构记录。看一家机构研究了什么,也看它过去的判断如何接受官方数据检验。
按发布机构浏览地产研究
每一家机构对应一份持续更新的研究档案。研报、预测与验证结果都归入机构,而不是把单篇报告当成评测主体。
中信建投证券
已建立机构档案,等待积累可核验的历史预测样本。
UBS
已建立机构档案,等待积累可核验的历史预测样本。
Morgan Stanley
已建立机构档案,等待积累可核验的历史预测样本。
华福证券
已建立机构档案,等待积累可核验的历史预测样本。
广发证券
已建立机构档案,等待积累可核验的历史预测样本。
戴德梁行
已建立机构档案,等待积累可核验的历史预测样本。
仲量联行
已建立机构档案,等待积累可核验的历史预测样本。
HSBC
已建立机构档案,等待积累可核验的历史预测样本。
莱坊
已建立机构档案,等待积累可核验的历史预测样本。
华创证券
高力国际
已建立机构档案,等待积累可核验的历史预测样本。
光大证券
已建立机构档案,等待积累可核验的历史预测样本。
开源证券
已建立机构档案,等待积累可核验的历史预测样本。
蜂鸟观察
已建立机构档案,等待积累可核验的历史预测样本。
东吴证券
已建立机构档案,等待积累可核验的历史预测样本。
58安居客研究院
已建立机构档案,等待积累可核验的历史预测样本。
中泰证券
已建立机构档案,等待积累可核验的历史预测样本。
海通证券
已建立机构档案,等待积累可核验的历史预测样本。
公开研究自动监控
机构官网与学术原文优先;媒体和短视频只负责发现线索,回溯原始来源后才进入 PK。
- 监控入口
- 20
- 当前候选
- 4
- 已冻结 PK
- 0
- 最近扫描
- 09/07 07:27
- 下次扫描
- 09/08 07:20
Nomura Connects · Goldman Sachs Insights · UBS · J.P. Morgan · HSBC · Morgan Stanley · CICC
NBER · Brookings · IMF · BIS · World Bank
国家统计局 · 人民银行 · 财政部 · 交易所公告
财经媒体 · 公开采访 · 视频平台 · 社交平台
预计 2026 年余下时间中国政策利率不再下调
Nomura(野村)
野村公开展望维持年内不降准、不降息判断;PK 合约按公开日后政策利率下调次数单独核销。
- 预测/命题
- 0 次
- 核销窗口
- 2026-08-10 至 2026-12-31
- PK 状态
- 合约已冻结 · 待结果
中国 2026 年第三季度 GDP 同比预测下调至 4.3%
Nomura(野村)
第三季度预测由 4.5% 下调至 4.3%,第四季度和全年预测维持 4.5%。
- 预测/命题
- 4.3%
- 核销窗口
- 2026Q3 首次官方 GDP 发布
- PK 状态
- 待补原始发布后冻结
中日房地产危机的比较与长期增长风险
Kenneth S. Rogoff · Yuanchen Yang
研究房地产下行通过财富、消费、投资与信心渠道传导,并比较中国与 1990 年代日本。
- 预测/命题
- 结构性命题
- 核销窗口
- 尚未冻结单一结算窗口
- PK 状态
- 待拆分可评分命题
新产业尚未完全替代房地产,中国增长仍需消费再平衡
CICC(中金公司)· 苗延亮
作者认为绿色、数字和科技产业正在成为新增长引擎,但尚不足以完全替代房地产对收入、就业与总需求的作用;持续增长取决于居民收入、服务消费、社会保障和资产负债表修复。
- 预测/命题
- 结构性命题
- 核销窗口
- 尚未冻结单一结算窗口
- PK 状态
- 待拆分可评分命题
查看监控与入榜规则
A 级原始研究可直接归档;B 级公开观点需补齐原始材料或至少两项独立公开印证;C 级只保留为待核实线索。
仅对来源、预测指标和期限明确的观点进行验证,并与基础预测方法对照。
持续跟踪公开预测,在结果公布后按预先确定的指标与期限验证。
机构研究雷达与对照
收录 11 个机构公开研究入口与 FBMQuant 公开研究。使用前应对齐研究对象、空间范围、数据截至日期与来源类型,再讨论结论。
索引核验至 2026 年 7 月 30 日。以下条目只链接至原始公开页面或机构研究入口,不转载第三方 PDF、不复制全文;券商研究可能需要登录或机构权限。
| 研究主体 | 研究对象 | 数据截止 | 主要用途 | 原始入口 |
|---|---|---|---|---|
| 中指研究院机构公开研究 · 2026 年 6 月 29 日 | 全国新房、二手房、价格与土地市场 | 2026 年上半年 | 城市分化、供需与土地市场用于观察全国与重点城市的市场结构,不替代厦门本地日成交口径。 | 查看入口 |
| 克而瑞研究中心机构公开研究目录 · 持续更新 | 全国行业、企业与城市专题 | 以各篇原文为准 | 房企销售、土地与行业专题适合补充行业与企业维度;厦门本地结论仍需回到同口径公开数据验证。 | 查看入口 |
| 贝壳研究院机构公开研究目录 · 持续更新 | 重点城市居住与交易观察 | 以各篇原文为准 | 住房交易与居住市场适合补充跨城市交易观察;使用时需核对具体文章的城市、时间与统计范围。 | 查看入口 |
| 58安居客研究院机构公开研究目录 · 持续更新 | 全国新房、租赁与找房行为 | 以各篇原文为准 | 线上找房热度、供需与租住市场主要反映平台样本与线上行为数据,不能直接等同于全量网签成交。 | 查看入口 |
| 亿翰智库机构公开研究入口 · 持续更新 | 全国房企、行业与城市更新专题 | 以各篇原文为准 | 房企经营、行业政策与市场专题用于补充企业与行业专题,具体结论应回看原文的样本、期间和数据说明。 | 查看入口 |
| 中信证券研究券商研究入口(权限以原站为准) · 持续更新 | 宏观、行业、房地产与物管 | 以具体报告为准 | 券商卖方研究完整研报通常面向机构客户或需登录;本站只提供原始入口,不转载受限正文或投资结论。 | 查看入口 |
| 中信建投研究券商研究入口(权限以原站为准) · 持续更新 | 宏观、策略与行业研究 | 以具体报告为准 | 券商卖方研究暂未把未经验证的第三方转载全文纳入索引;需要以中信建投原始发布渠道的访问规则为准。 | 查看入口 |
| 中金公司券商研究入口(权限以原站为准) · 持续更新 | 中国宏观、资本市场与行业研究 | 以具体报告为准 | 券商卖方研究公开网页可了解研究服务范围;具体房地产报告的阅读权限和风险揭示以中金原始发布渠道为准。 | 查看入口 |
| CBRE 世邦魏理仕国际地产机构公开研究 · 2026 年 2 月 6 日 | 中国商业地产租赁、投资与资产类别 | 2025 年末至 2026 年初的研究窗口 | 商业地产供需与投资市场覆盖商业地产,与住宅网签口径不同,适合补充办公、零售、物流和投资交易的观察。 | 查看入口 |
| 清华五道口不动产金融研究中心高校研究机构公开报告 · 2026 年 1 月 8 日 | 中国不动产市场预期与行业转型 | 截至 2025 年末的调研数据 | 机构调研与中长期预期属于机构调研和预期观察,不可与实际网签成交或价格指数混为同一指标。 | 查看入口 |
| 国家统计局政府公开统计 · 2026 年 7 月 15 日 | 全国开发投资、销售、库存与到位资金 | 2026 年 6 月 | 官方统计基准用于全国宏观统计基准;厦门本地成交仍应以主管部门公开网签和页面口径为准。 | 查看入口 |
| FBMQuant公开研究 · 4 篇 | 厦门新房、二手房、供给压力与区域结构 | 2026-09-30 | 本地市场同口径跟踪研究结论仅在其披露的统计范围与数据口径内解释。 | 查看 Report No.004 |
本报告仅用于房地产市场研究与一般信息交流,不构成购房、投资、估值、交易、法律或税务建议, 不构成对价格、成交或收益的承诺。公开数据可能存在延迟、修订、缺失或口径变化,请以主管部门最终发布信息为准。